収益性の向上と資本効率の改善を着実に進め、
資本市場からの期待に応える持続的な成長基盤を確立する
- 山口 快樹
- PHCホールディングス株式会社
取締役 専務執行役員
最高財務責任者(CFO)
1. 2025年度の振り返り:過去最高の売上・営業利益を達成し、安定化への手応え
「中期経営計画2027(以下、中計)」の初年度にあたる2025年度は、業績面において堅調な結果だったと捉えています。売上収益は3,644億円、営業利益は227億円といずれも上場来最高を記録し、計画を達成しました。営業利益については、期初予想174億円と比較すると約50億円上回って着地しました。期初予想は第2Qの決算発表時に上方修正しましたが、修正後の計画である200億円も上回りました。一方で、為替の評価損を約105億円計上した影響等により、親会社の所有者に帰属する当期利益は5億円と、期初予想を大幅に下回りました。事業業績は我々の想定通り、もしくはそれよりも堅調な形で進んでいますが、それがそのまま基本的一株当たり当期利益(EPS)に反映されていない点は課題だと認識しています。
セグメント別の状況を振り返ると、糖尿病マネジメントセグメントの売上収益は、前年同期比2.9%増となりました。現在の中計において、BGMの売上収益の下落を、2021年度から2025年度のCAGR-7.5%から、2025年度から2027年度は-2.4%に抑えることを重要な施策として打ち出しています。2025年度の実績は前年比増収となり、計画を上回って推移しています。また営業利益も前年比44.6%増となりました。 CGMの改善効果もありますが、米国市場において、BGMの施策実行により売上成長を実現できたことや、強固な事業基盤を持つ欧州でさらにシェアを伸ばせたことが要因です。
ヘルスケアソリューションセグメントの売上収益は、前年同期比0.1%の微増となりました。臨床検査事業は市場が安定して推移していることに加え、収益性改善の取り組みが効果を生んでいます。ヘルスケアITソリューション事業は、売上収益については電子処方箋関連需要の減少の影響を電子カルテ・レセプトシステムの増販でカバーしましたが、製品構成としては悪化し、利益率に影響が出ています。CRO事業はLSIメディエンスにおけるISOの認定取り消しの影響を受け、減収、減益でした。昨年11月のISOの再取得後、受注は回復傾向にあり、2026年度は改善できると考えています。
中計で注力領域と位置づけている診断・ライフサイエンスセグメントは、売上収益が前年同期比2.0%減、営業利益は前年同期比46.3%減でした。営業利益は、米国関税及び一部本社コストの事業への移管の影響を含んでいるため、実態は数字上の印象ほど悪くはありませんが、米国における機器需要の停滞影響により減益となりました。ただ、下期は上期より良くなっています。米国において製薬メーカー向けは回復傾向が見えていますし、米国以外の地域では下期は増収でした。2026年度に向けては良い兆しが出ているとみています。
2. 資本コストや株価を意識した経営:市場の期待ギャップを埋めるための道筋
当社の現在の株価水準、とりわけPBR(株価純資産倍率)が1倍を下回っている現状※については、経営課題として重く受け止めています。過去の業績の不安定さや財務のリスク、複数の事業があり複雑でわかりづらいこと等、資本コストを高める要因に対してしっかりと対応していく必要があると考えています。
※インタビュー時点(2026年6月)
一方で、2025年度は2期連続で黒字となり、2026年度も増益予想を出しています。過去3期連続赤字であった頃と比べれば、市場からの評価が変わりつつあると感じています。中計の構造改革施策により収益性を高め、業績を安定させる。そして、キャッシュ・フローを重視し運転資本を低減させ、資本効率を改善していく。加えて、最終利益のボラティリティといった課題にも対応する。こうした取り組みにより株価の評価が見直されるようにしたいと思っています。実際に業績は改善していますので、可能性は十分にあると考えています。
投資家やアナリストの方々とお話ししていても、評価が変わってきている実感があります。面談数は増加していますし、株主となってくださった投資家の数も増えています。また、面談の内容としても、以前は業績の不安定さがどこで落ち着くかといった質問が多かったですが、今は業績が一定安定した中で今後どのように成長していくのかという質問が増えています。
中計で掲げる収益性改善の施策とポートフォリオ管理の強化によって、キャッシュ・フロー重視で資本効率を高め、しっかりと稼げる会社になっていくこと。BGMの業績を安定化させ、診断・ライフサイエンスにより成長すること。これらを実績とともに投資家にしっかり伝えていくことが重要なポイントであり、IR活動も積極的に行っていきたいと考えています。
3. 収益性改善:インフレ下における着実な利益改善と本質的な稼ぐ力の強化
| 中期経営計画での前提 |
進捗 |
|
施策効果額※
(FY24対比、FY27時点の改善額) |
FY25 実績 |
FY26 予想 |
| コスト最適化 |
プロセス改善、サプライチェーンの見直しを含むコストの最適化 |
+80億円 ~ +120億円 |
約31億円 |
約36億円 |
| 拠点・組織最適化 |
拠点及び組織の見直しによる人員最適化 |
※インフレ、為替影響は除く、関連費用差引き後
収益基盤の強化に向けた構造改革は、順調に進捗しています。中計においては、2027年度時点で2024年度対比「+80億円~ +120億円」の利益改善目標を掲げていますが、初年度である2025年度は約31億円の改善効果を創出し、2026年度についても約36億円を見込んでおり、目標額に対して順調なペースで進捗しています。一方で、我々が中計を立案した時点よりもインフレ影響が大きく、コスト削減効果が相殺される部分もあります。インフレを見越した上で収益性を高めていく努力を続けたいと考えています。
今後もコスト削減の努力は継続していきますが、生産品目の最適化や競争力の高い工場の活用等については更なる改善余地があると思っています。販売面においても、例えばある製品を値上げしたとしても、結局ディスカウントして販売してしまうケースもあり得ます。売上だけでなく適正なマージンを確保する意識を高めていく必要があります。
ただ、収益性重視、キャッシュ・フロー重視という意識は徐々に浸透してきており、特に事業部長やCFO傘下のメンバーの認識はかなり変わっていると感じています。各事業部長のKPIにはフリー・キャッシュ・フローが入っており、ROICを向上させるために何をすべきかを考え、運転資本削減のために調達の際は支払条件をできるだけ有利にするべく交渉する、といったアクションが実行されるようになってきました。グループ全体で、さらに意識を高め、改善施策を実行することで、収益性をさらに改善していきたいと思います。
4. ポートフォリオ管理強化による資本効率改善:ROIC導入とCGM事業の譲渡
FY2025の取り組み

※CGMについては、FY26中に譲渡を完了
ポートフォリオ管理強化において改めて思うのは、各事業の位置づけの明確化が非常に重要であるということです。再構築事業に位置づけられた事業は収益性改善がミッションであることを明確に理解できますし、戦略投資を行う育成事業についても、今回のCGMの譲渡のように、リターンが出なければ撤退の判断があるということが明確になりました。成長事業として位置づけ、投資を行ってきた事業について、撤退の判断を行ったこと自体にも一定の評価をいただけていると認識しています。
ROIC導入の取り組み
| FY2025 |
- 導入に向けた内部基盤の構築
-
- 算出・管理手法の整備を実施
- 内部理解の促進及び事業部との
連携体制構築
|
| FY2026 |
- 定着に向けた運用開始
-
- 経営実態に合わせた管理指標としての
調整
- 定期モニタリング実施
|
ポートフォリオ管理強化においては、ROICの導入にも取り組んでいます。当社グループでは月次での業績レビューと、年間での戦略会議や予算会議がありますが、このマネジメントサイクルの中でROICの運用を開始しています。各事業への期待を明確化し、アクションを実行し、モニタリングしていく。このようなサイクルを作り、全体を良い方向に導いていくことが重要だと考えています。
5. 財務体質の強化:キャッシュ・フロー重視の浸透と資金調達の最適化
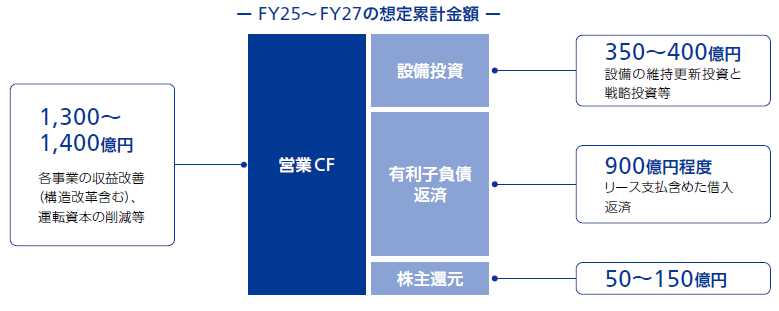
本中期経営計画期間中は、財務基盤拡充を優先し、次期中期経営計画において事業の成長と共に
株主還元を安定的に増加させる体制構築を目指す方針
※為替レートの前提は1USD = 140円、1EUR = 155円
私がCFOに就任して以来、社内に対して最も強く発信し続けているのが「キャッシュ・フローの重視」です。2025年度は、この方針が成果として表れてきました。運転資本を前年度末から91億円削減することができました。この改善額だけで当期の設備投資額(約90億円)を賄えていることになります。2026年度はCGMの譲渡による改善が見込まれますので、中計の営業キャッシュ・フローの想定である1,300~1,400億円に対して、順調に進捗していると考えています。
有利子負債については、2026年3月にリファイナンスを実行しました。従来の借入は全額が約定弁済を前提とする長期借入でしたが、事業の実態に合わせ、運転資金相当額を約定弁済のない短期のコミットメントラインに切り替えました。これにより、資金の柔軟性(フレキシビリティ)を高め、より機動的な事業運営とキャッシュ・フローの安定化を図る体制が整いました。

株主還元につきましては、現中計期間中は財務基盤の拡充を優先する基本方針に変わりはありませんが、昨年度と同額の配当を維持しました。キャッシュ・フロー創出力が強化されたことで、中計公表時に想定していた減配等のリスクは相当程度低減しており、安定的に配当を行う体制が整いつつあると考えています。
社内で「キャッシュ・フロー重視」に向けた意識は上がっており、中計で示したキャピタルアロケーションに沿って進捗していると考えています。今後も継続的にキャッシュ・フローを創出し、次期中計での成長に向けた投資ができる体制を構築していきたいと思います。
6. 中計目標に対する進捗、財務面での課題、2026年度の目標や実施すること
中計1年目を終えた現時点での手応えとして、順調な進捗であると評価しています。2025年度は構造改革の実施により一時費用を増やしたにもかかわらず、営業利益率は前年度と同等水準で着地しています。また、主に為替評価損の影響でEPSやROE(自己資本利益率)が低下していますが、評価損を除いたベースでは改善しています。
5月発表時点の2026年度の業績予想においては、CGM事業の譲渡もあり、営業利益は増益の計画です。今回の中計での2027年度の営業利益率目標は8~10%ですが、2026年度は計画通りであれば7.5%と、2027年度の達成が十分に見通せる水準となっています。親会社の所有者に帰属する利益についても業績予想通りの数字を出すことができれば、ROE、ROICも改善します。
|
FY24実績 |
FY25実績 |
FY26業績予想 |
FY27目標 |
| 収益性 |
売上成長率
【対前年】
(為替影響除き) |
2.2%
(-0.2%) |
0.8%
(-0.7%) |
-1.3%
(1.2%) |
4~5% |
| 営業利益率 |
6.2% |
6.2% |
7.5% |
8~10% |
| EPS |
83円 |
4円 |
122円 |
FY24の2倍以上 |
| 効率性 |
ROE |
7.5% |
0.3% |
- |
10% ~ |
| ROIC |
3.8% |
3.9% |
- |
8% ~ |
一方、売上成長率は目標4~5%に対して、2026年度は為替影響控除後で1.2%と、ややギャップがある状況です。この部分をいかに上げていくかが課題であり、成長を重視する次期中計に向け、4~5%で売上成長する体制を作っていく必要があります。収益性の改善は引き続き実施しますが、売上成長も意識して2026年、2027年を運営していく必要があると思っています。
EPSの目標は「2024年度の2倍以上」ですので、具体的には約166円となります。2025年度は4円でしたが、為替評価損の影響を除けば前年比で改善しています。そして、2026年度の計画は約122円であり、 166円は達成可能な範囲だと考えています。今期、業績予想を達成することで、中計で掲げた2027年度目標に向け着実な進捗を見せたいと思います。
今後の財務面では、グローバルなキャッシュマネジメントを強化していきます。当社グループはグローバルに事業展開していますが、借入返済と配当が日本で発生するため、海外で創出したキャッシュを日本に持ってくる必要があります。基本的にグループ全体のキャッシュについて、一元的に管理する方針を掲げていますが、グループ全体でみるとまだ効率的でない部分があるため、プーリング等も活用しながら改善していきます。キャッシュの一元管理と並行して、グループ全体での為替ヘッジも最適化していきたいと考えています。2025年度はリファイナンスを実施し、一旦大きなマイルストーンはクリアできたので、今年度はグローバルキャッシュマネジメントに取り組んでいきます。
7. 株主・投資家、そして全てのステークホルダーの皆さまへ
過去の当社は3期連続で最終赤字を計上するなど業績のボラティリティが高い状態にありました。そのため、投資家の皆さまとの対話も「いつ赤字が止まるのか」「リスクはどこにあるのか」といったディフェンシブな内容が大半でした。しかし、CFO就任以来、キャッシュ・フロー重視の方針を徹底し、中計に基づく施策を力強く推し進めてきたことで、業績は安定し、改善しています。運転資本の改善、全社横断的な構造改革の進展、そしてCGM(持続血糖測定)事業の譲渡といった重要な施策を断行した結果、当社の収益力、キャッシュ創出力と財務基盤は確実に強化されつつあります。
当社の株価は現在でもPBR1倍を下回っており、まだ評価が高くない状況です※。一方で、中計は着実に進捗し、各事業は市場シェアが高く、競争力のある事業であり、キャッシュ創出力もあります。過去の業績が不安定であったこと等により競合対比でディスカウントされている部分をまずは解消し、今後の成長に向けた取り組みを進めることでさらに評価を上げていきたいと考えています。
※インタビュー時点(2026年6月)
この統合報告書の発行をはじめとするIR及び広報活動は、投資家に限らず幅広いステークホルダーの方に、当社の価値をしっかりと示していく取り組みの一つです。当社グループがどのような事業を展開し、どのような会社であるか、どのような価値を創出する会社なのかをわかりやすく伝えていくことが重要であり、こうした認知や理解の広がりが、最終的に業績や株価といった数字に繋がっていくと考えています。投資家や従業員、お客さまに加え、より広い一般認知も含め、当社グループの知名度、事業への理解度を上げることで企業価値向上を図る、この取り組みも強化していきたいと考えています。